Le secteur bancaire termine les 7 premiers mois de l’année 2026 en retrait dans un marché revenu à l'équilibre. Les multiples touchent leurs plus bas niveaux depuis plusieurs exercices, alors que la trajectoire bénéficiaire reste intacte.
Le MASI est revenu à son niveau de fin 2025, porté par le seul compartiment minier. Le MASI 20 abandonne 8,33% depuis janvier. C'est dans cet écart que se loge la performance du secteur bancaire : présent à plein dans l'indice des grandes capitalisations, absent du moteur qui soutient l'indice large.
La dispersion interne est considérable. Crédit du Maroc limite son repli à 3,95%, Attijariwafa bank à 3,98%, BMCI à 2,70%. À l'autre extrémité, CFG Bank cède 19%, CIH Bank 17%, Bank of Africa 13%, BCP 9%. Seize points d'écart sur un secteur où aucun établissement coté n'a publié de résultats 2025 en recul.
Trois mécaniques l'expliquent. L'assèchement des échanges d'abord : le volume quotidien moyen sur le marché central ressort à 373,6 MDH depuis janvier, contre 481,85 MDH un an plus tôt, soit -22,47%. Sur le semestre, les dix valeurs les plus traitées concentrent près de 60% des volumes du marché central, les grandes bancaires en tête — dans un marché qui se contracte, ce sont les lignes les plus liquides qui servent de variable d'ajustement. Les opérations sur capital ensuite : Crédit du Maroc a finalisé une augmentation de capital de 699 MDH le 29 juillet, CIH Bank a levé près d'un milliard de dirhams début août, portant son capital social à 3 864 MDH. Deux opérations qui mobilisent de l'épargne sur le secteur au moment où la liquidité disponible se raréfie.
Le résultat est une compression des multiples. Le PER 2026 estimé du secteur revient à 11,8 fois, contre 13,1 fois en janvier, quand le marché se traite à 18,8 fois. Soit 37% de décote . soit la plus grosse décote en différentiel de valorisation depuis puiseurs années .
Historique des PER des banques côtées sur les 10 dernières années
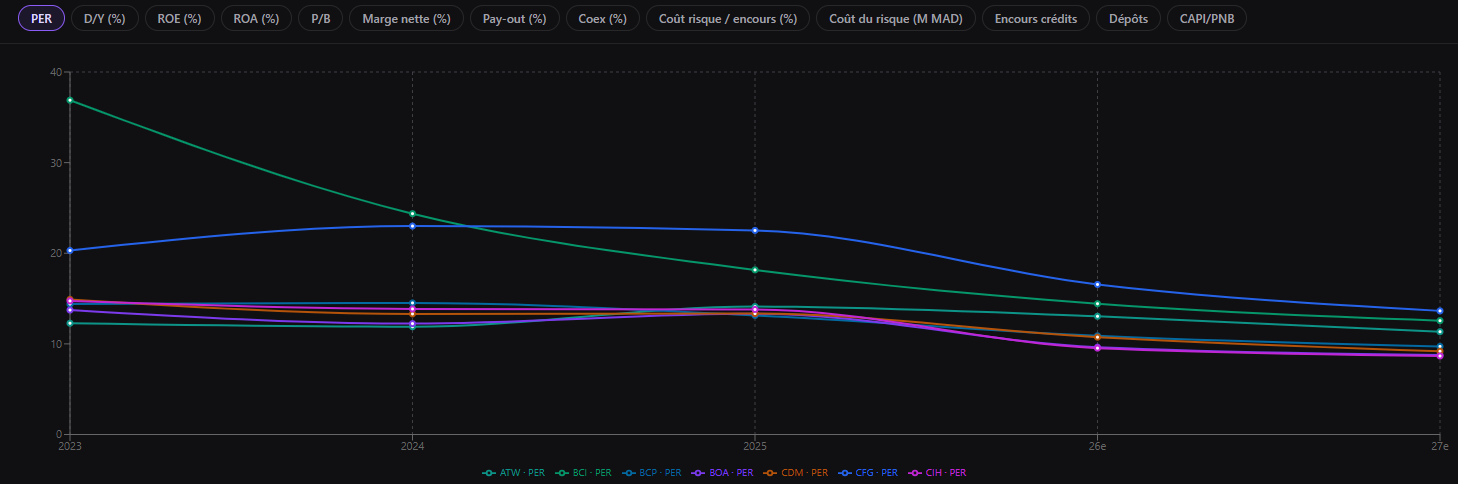 Source : Data+ / Comparateur IDBOURSE
Des particuliers plus présents, des bancaires hors de leur champ
Le nombre de comptes-titres est passé de 230 604 à 401 169 en un an, détenus à 90% par des personnes physiques résidentes. Leur part dans les volumes du marché central est montée de 14% en 2023 à environ 26% en 2025, avec un pic au-delà de 30% au troisième trimestre 2025, avant de revenir à 22,6% au premier trimestre 2026. le profil d'une clientèle qui fractionne et privilégie l'amplitude de court terme. La lecture d'un dossier bancaire suppose au contraire de suivre marge d'intérêt, commissions, coefficient d'exploitation, coût du risque et solvabilité — cinq variables sans effet immédiat sur le cours. L'attrait du secteur à ces niveaux de valorisation n'est pas encore intégré par cette catégorie d'investisseurs.
Qu'en est-il des fondamentaux ?
Le premier trimestre 2026 affiche un produit net bancaire agrégé en repli de 4,5%, à 23,32 MMDH. La cause est unique : une contraction de 47,3% des activités de marché, la remontée des taux obligataires ayant effacé les plus-values de portefeuille des trois exercices précédents. Composante volatile et non récurrente — et le trimestre le montre : malgré ce repli, le résultat net part du groupe agrégé progresse de 2,2%, à 5,8 MMDH.
Ce qui absorbe le choc, c'est le coût du risque, en baisse de 58,7% sur le trimestre après un recul de 6,5% en 2025. L'amélioration est adossée au bilan : les créances en souffrance ne progressent plus que de 1,9% sur un an en juin, contre 4,9% en mai, et leur part dans le crédit bancaire revient à 8% après 8,4%.
Le second moteur, lui, est récurrent. Le crédit bancaire au secteur non financier progresse de 9,9% sur un an en juin, à 1 063,5 MMDH, tiré par les entreprises : concours aux sociétés privées de 6,3% à 8,2%, entreprises publiques de 15,5% à 16,9%, crédits à l'équipement en hausse de 27,1%. Cette dynamique alimente la marge d'intérêt avec un décalage de plusieurs trimestres, à laquelle s'ajoute la croissance des commissions.
La croissance bénéficiaire du secteur pour 2026 et 2027 ne devrait donc pas s'écarter significativement de la trajectoire des trois derniers exercices. Or les multiples, eux, se sont contractés : 11,8 fois les bénéfices 2026 contre 13,1 fois en janvier, et 18,8 fois pour le marché dans son ensemble. La compression du PER n'a pas d'équivalent dans la révision des perspectives.
Deux points restent à surveiller. Le coût du risque, principal soutien des bénéfices depuis 2021, évolue déjà à des niveaux proches de ses standards historiques bas et dispose structurellement de moins de marge de détente que lors du cycle post-2020. Et le calendrier réglementaire se resserre, avec l'entrée en vigueur du SREP en 2027 et la nouvelle circulaire de Bank Al-Maghrib sur la classification des créances, applicable au 1ᵉʳ janvier 2027 mais à intégrer dès les traitements comptables de l'exercice en cours.
Retrouvez les ratios de valorisation, l'historique des PER et les agrégats détaillés de chaque banque cotée sur idbourse.com.
Retrouvez l'ensemble des multiples de valorisation, ROE et trajectoires bénéficiaires du secteur bancaire coté sur DATA+ · idbourse.com